
 carlos.alvarenga@ntwcontabilidade.com.br
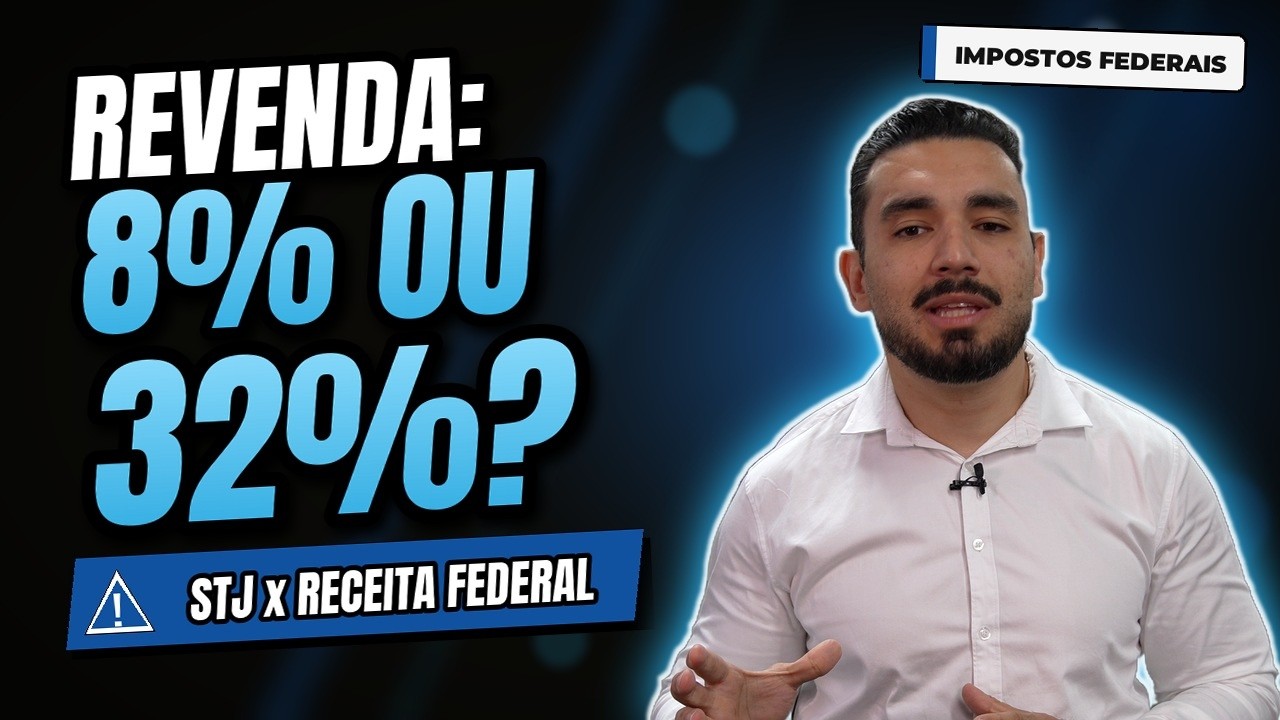
Resposta rápida
A Justiça já reconheceu a base de 8% por se tratar de comércio, mas a Receita Federal, que é quem fiscaliza, entende que a base sobre a diferença entre venda e compra é de 32%. Quem quiser usar 8% deve ter uma liminar judicial. Sem ela, o caminho mais seguro é recolher sobre 32%.
Esse é um dos assuntos mais polêmicos para quem revende carro, moto ou caminhão usado: na hora de calcular os tributos federais, a base é de 8% ou de 32%? O contador Carlos Alvarenga, diretor da NTW Contabilidade, explica a diferença entre o que diz a Justiça e o que cobra a Receita Federal.
Por que existe essa dúvida?
A revenda de veículos usados no lucro presumido pode calcular os impostos federais sobre a diferença entre o valor de venda e o valor de compra do veículo. A pergunta é qual percentual de presunção aplicar sobre essa diferença.
O que diz a Justiça: base de 8%
O entendimento dos tribunais superiores é que a revenda de veículos é uma atividade de comércio, e por isso a base de 8% seria válida sobre a diferença entre compra e venda. Já existem decisões favoráveis aos revendedores nesse sentido.
Assista ao vídeo: Revenda de veículos: imposto federal sobre 8% ou 32%? STJ x Receita Federal
Quer saber se a sua revenda paga o imposto certo?
Fale agora com um contador da NTW pelo WhatsApp. A primeira conversa é para entender o seu caso.
O que diz a Receita Federal: base de 32%
A Receita Federal entende diferente. Para ela, quando o cálculo é feito sobre a diferença entre venda e compra, a base de presunção deve ser de 32%. A legislação permite usar 8%, mas sobre o valor total da nota, o que fica inviável para a revenda.
Então posso recolher sobre 8%?
Pode, desde que você tenha uma liminar judicial que garanta esse direito. Assim você tem uma prova de que um juiz autorizou o recolhimento sobre 8%, caso venha uma fiscalização.
O que a NTW recomenda aos clientes
Na NTW, a orientação é recolher sobre 32%. Quem fiscaliza a sua loja no dia a dia é a Receita Federal, e não o tribunal. Como o cálculo já é feito sobre a diferença entre compra e venda, a forma mais conservadora protege a revenda de autuações, multas e juros.
- Sem liminar: recolha sobre 32% da diferença entre venda e compra.
- Com liminar: é possível usar 8%, guardando a decisão judicial.
- Sempre: emita todas as notas fiscais de entrada e saída para comprovar a diferença.
Exemplo prático: quanto muda no cálculo
Pense em um carro comprado por R$ 50 mil e vendido por R$ 60 mil. A diferença é de R$ 10 mil. Com a base de 32%, a parcela presumida para o cálculo do Imposto de Renda e da Contribuição Social é de R$ 3.200. Com a base de 8%, seria R$ 800. A economia parece boa, mas sem liminar ela pode virar autuação com multa e juros lá na frente.
- Some todas as diferenças de compra e venda do mês.
- Aplique a base que a sua loja usa (32% sem liminar).
- Guarde as notas de entrada e saída de cada carro.
- Se tiver liminar, arquive a decisão junto com a contabilidade.
📌 Pontos principais
- A Justiça já aceitou a base de 8% para a revenda de veículos.
- A Receita Federal cobra 32% sobre a diferença entre venda e compra.
- Para usar 8% com segurança, é preciso ter liminar judicial.
- A NTW orienta recolher sobre 32% para evitar autuação.
Perguntas frequentes
Qual é a base de cálculo do imposto federal na revenda de veículos usados?
A Receita Federal exige 32% sobre a diferença entre o valor de venda e o de compra. A Justiça já reconheceu 8%, mas para usar esse percentual é recomendado ter uma liminar.
Preciso de liminar para recolher sobre 8%?
Sim, é o caminho recomendado. A liminar comprova que um juiz autorizou o recolhimento sobre 8% em caso de fiscalização.
Posso calcular 8% sobre o valor total da nota?
A legislação permite, mas o imposto sobre o valor total da nota fica muito mais caro e inviável para a revenda.
Por que a NTW orienta recolher sobre 32%?
Porque quem fiscaliza é a Receita Federal. A forma conservadora evita autuações, multas e juros para a loja.
Leia também
- Quais impostos uma revenda de veículos paga?
- Reforma tributária na revenda de veículos usados
- Simples Nacional para revendas de motos usadas
Sobre o autor
Carlos Alvarenga
Contador e diretor da NTW Contabilidade em Governador Valadares. Especialista em contabilidade para revenda de veículos, publica conteúdos quase diários no YouTube para ajudar empresários a pagar o imposto certo dentro da lei.
Pague o imposto certo na sua revenda, sem susto com o fisco
A NTW Contabilidade cuida de mais de 1.150 empresas, incluindo mais de 550 revendas de veículos, com atendimento presencial em Governador Valadares e online para todo o Brasil.
Chamar no WhatsAppContabilidade para revendasConteúdo produzido pela equipe da NTW Contabilidade a partir do vídeo de Carlos Alvarenga, contador e diretor da NTW. As informações têm caráter orientativo: para decisões sobre a sua empresa, fale com um contador.